Спрос на квартиры в Москве и области: почти треть страны — и за год просел глубже всех
Поисковый спрос на новостройки в московской агломерации — почти треть всего российского. Но за последний год он остыл сильнее, чем по стране и чем в любом крупном миллионнике. Что это значит застройщику и почему «обвал» — не то слово. По данным Яндекс Вордстата на 16 августа 2026.
Среди того, что этим летом набирают про столичное жильё, рядом с деловым «рынок недвижимости в Москве сейчас» стабильно висит и тревожное — «обвал рынка недвижимости в Москве», «прогноз». Сделками и ценами мы этот страх не проверим: данными о сделках и ценах мы не располагаем — это не наш инструмент. Зато у нас есть то, что видно каждую ночь, — поисковый спрос: сколько раз люди набирают в Яндексе запросы про покупку жилья. Показы — ранний сигнал интереса: человек ещё только ищет, до звонка и сделки дело может и не дойти. И вот что этот интерес показывает по Москве и области.
Короткий ответ
Московская агломерация — крупнейший в стране рынок по поисковому спросу на новостройки: на неё приходится заметная доля всего российского интереса к покупке жилья. При этом за последний год спрос здесь остыл сильнее, чем в среднем по стране и чем в любом крупном городе-миллионнике. Столица одновременно и самая большая по объёму, и самая просевшая по годовому темпу — и путать эти две её половины дорого. Против паники сразу оговоримся: это спрос-интерес; про цены и «обвал» он ничего не говорит, а последние недели держится ровно.
Крупнейший пул спроса в стране
По состоянию на 16 августа 2026 спрос на новостройки в Москве и области держится около 20 850 показов в день — против примерно 70 190 по всей России. Почти треть всего российского интереса к новостройкам приходится на одну столичную агломерацию, и этот масштаб задаёт всё остальное. Сравнение здесь единственно корректное: агломерация на фоне страны, обе цифры считаются одинаково. А вот абсолютные показы разных городов между собой мы принципиально не сравниваем — базы слишком разные, вышло бы нечестно.
Одна оговорка, без которой дальше легко ошибиться на ровном месте. «Москва и область» в данных — это агломерация целиком, город плюс область вместе, включая Новую Москву; отдельно город источник не выделяет. Поэтому и мы везде говорим «спрос на квартиры в Москве и области», а не «в Москве». Полный, живой спрос по стране и ежедневный пульс по агломерации открыты — цифры ниже сняты оттуда.
За год спрос просел глубже, чем везде
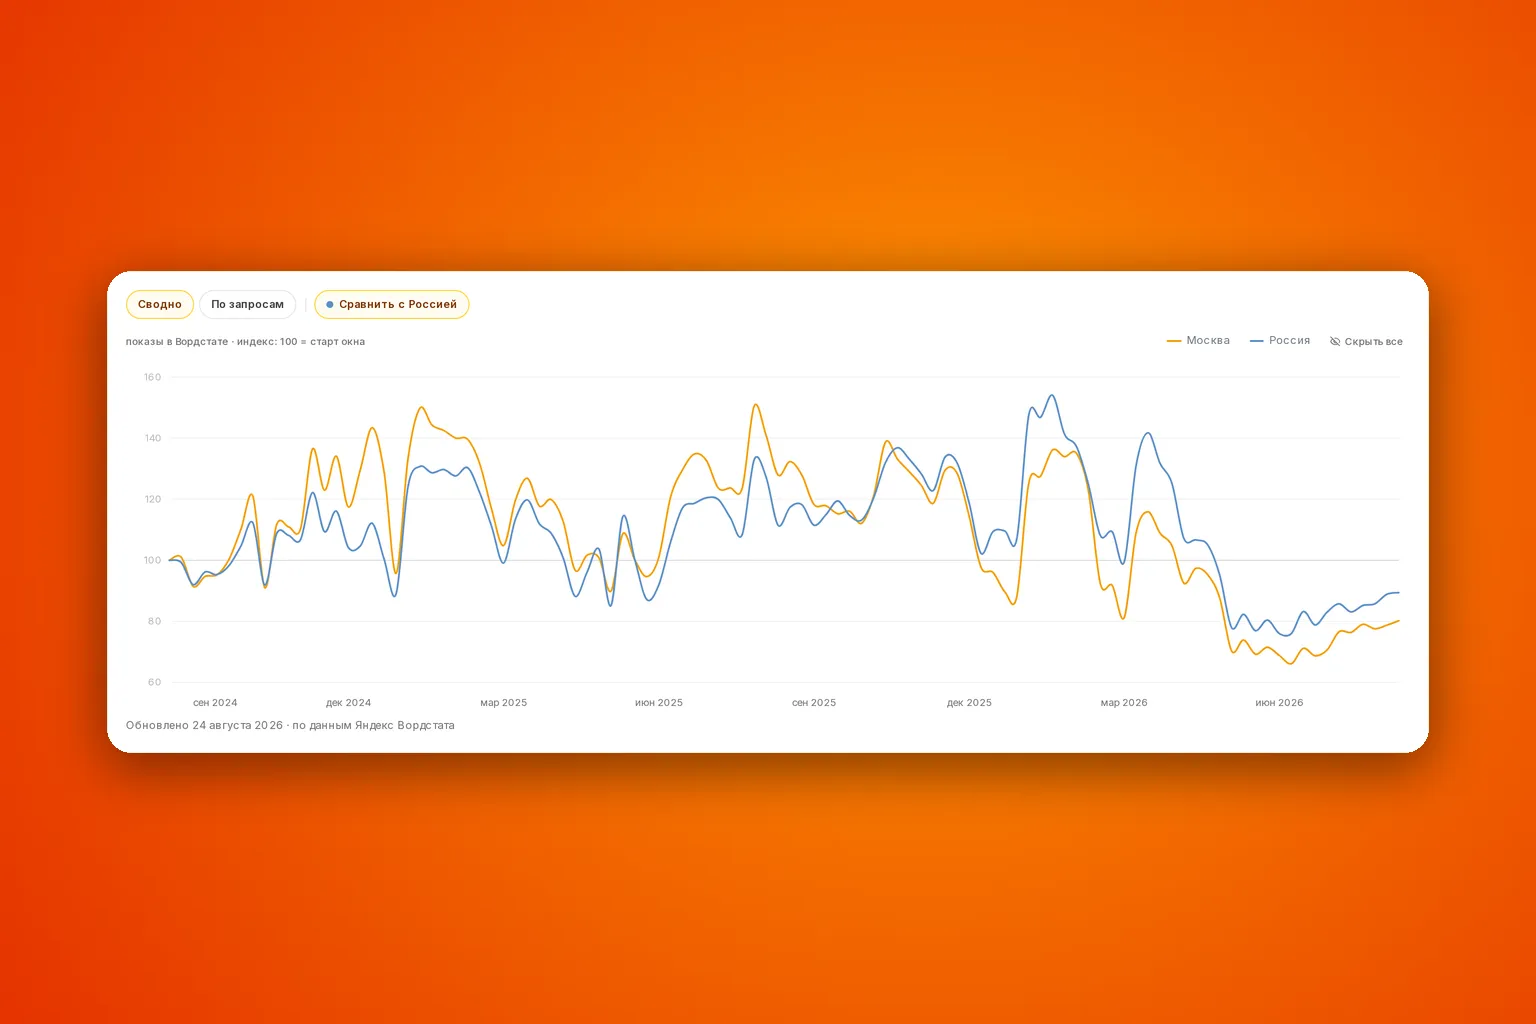
Масштаб легко принять за устойчивость — но по годовому темпу картина обратная. За последний год спрос на новостройки в агломерации ниже больше чем на две пятых. По стране в целом падение тоже есть, но заметно мельче — больше чем на четверть. Столичный спрос просел за год примерно в полтора раза глубже, чем российский. Чтобы было с чем сравнить, вот темп за год у столицы, страны и трёх крупнейших миллионников-регионов:
| Рынок | Спрос на новостройки за год |
|---|---|
| Москва и область | −42 % |
| Россия в целом | −27 % |
| Новосибирск | −26 % |
| Екатеринбург | −19 % |
| Казань | −9 % |
Даже Новосибирск, у которого из этой тройки просело сильнее всех, потерял за год меньше страны, а Казань — меньше десятой части. И это не край случайной выборки: в полном ряду из пятнадцати городов мониторинга спрос за год просел везде — мельче всего в Волгограде, где он почти не сдвинулся, глубже всего в Москве и области, следом идёт Ростов-на-Дону. Охлаждение общероссийское, и столица в нём — крайний случай.
Что ищут: сегменты столичного спроса
Годовой спад в агломерации не ровный — сегменты разошлись. Разложим спрос по типам жилья и сравним каждый тип с всероссийским (это сравнение корректно: один и тот же сегмент, одинаковый счёт):
| Сегмент | Москва и область за год | Россия за год |
|---|---|---|
| Новостройки | −42 % | −27 % |
| Вторичное жильё | +5 % | +16 % |
| Загородное жильё | −14 % | +3 % |
| Покупка квартиры (широкий спрос) | −15 % | +1 % |
Читается так: в столичной агломерации за год просело всё, кроме вторички. Вторичный рынок недвижимости в Москве и области подрос — но слабее, чем по стране, где интерес к вторичке прибавил заметно больше. А там, где по России спрос за год в плюсе — широкая «покупка квартиры», загородка, — в агломерации он в минусе. То есть столичное охлаждение не только глубже среднего по новостройкам, но и шире: оно задело сегменты, которые по стране, наоборот, росли.
Одно, чего таблица не говорит и во что легко скатиться: строки нельзя сравнивать между собой по уровню — «загородку ищут больше новостроек» из этих чисел не следует. Каждый сегмент честно читается только сам к себе во времени и рядом со своим всероссийским двойником.
Что с этим делать застройщику в понедельник
Год к году меньше обращений — и первый рефлекс столичного застройщика спросить с подрядчика: реклама сломалась. Но прежде чем менять кампании и людей, стоит свериться с рынком: пул поискового спроса на новостройки в агломерации за год сжался сильнее, чем где-либо в стране. Динамика рекламы всегда наслаивается на динамику рынка, и сравнивать свои результаты правильнее не с собственным прошлым годом, а с тем, что за этот год произошло со спросом вокруг. Хорошая реклама сглаживает падение, но не отменяет его.
Второе — про стоимость заявки. Цену лида всегда определяют две вещи: настройки в широком смысле (офферы, посадочные, техника) и рынок — в алгоритмы Яндекса зашит баланс спроса и предложения. Когда поисковый спрос сжимается, а число застройщиков в аукционе и объём предложения не уменьшаются, за оставшуюся платёжеспособную аудиторию конкурируют плотнее — и заявка дорожает почти независимо от настроек. Аукцион мы не меряем и цену не называем; но там, где спрос остыл глубже всего, разумнее закладывать растущую борьбу за каждый показ, чем рассчитывать на вчерашние объёмы.
И третье, оттуда же. Когда предложение большое, а спрос снижается, стандартные заходы вроде «ипотечный платёж» и «старт продаж» перестают цеплять — их у всех в избытке, аудитория к ним ослепла. Отстройка ценностями конкретного объекта из приятной опции превращается в необходимость — и в столице, где спрос остыл сильнее, это чувствуется раньше, чем в регионах.
Как посчитано и чего мы не утверждаем
- Источник — статистика поисковых запросов Яндекс Вордстата, единая методика с 2018 года; аренда и переходы на площадки объявлений из подсчёта исключены. Данные по состоянию на 16 августа 2026.
- Это спрос — то, что люди ищут: данными о самих сделках, ценах и объёмах стройки мы не располагаем и о них здесь не судим. Рост или падение показов — про интерес, а не про то, что «продали больше» или «рынок подешевел».
- «Москва и область» — агломерация целиком (город и область), не город Москва отдельно: так устроен источник.
- Годовой темп во всей статье — окно «четыре недели к тем же четырём неделям год назад»; оно сглаженнее, чем «неделя к неделе год назад», и эти два способа могут расходиться. Мы держимся одного окна, чтобы города и страна были сопоставимы.
- Строки-сегменты считаются по разным (местами пересекающимся) наборам формулировок — их нельзя ни складывать, ни сравнивать по уровню между собой; корректно только сравнение каждой строки самой к себе во времени и с её всероссийским двойником.
- Города между собой по абсолютным показам мы не сравниваем — только по темпу; полный ряд из пятнадцати городов лежит на странице живого спроса.
- Проценты в таблицах округлены до целых; точные значения с десятыми — на странице живого спроса.
- Прогнозов нет: показываем состояние, не будущее.
Выводы
Практический разворот отсюда простой. Прежде чем решать по столичным кампаниям, стоит развести две цифры — сколько спроса и куда он движется — и свою просадку сверять со второй, а не с памятью о том, сколько было год назад. Дальше — смотреть на живой спрос по агломерации напрямую: в какие недели он оживает, по каким сегментам, что из этого есть в ваших офферах. Как устроен этот ежедневный радар и как им пользоваться — в соседнем разборе серии, а разрез по классам и застройщикам — в категорийном отчёте по агломерации. Радар спроса не заменит вашу CRM, но первым покажет, где заканчивается рынок и начинается ваша реклама.